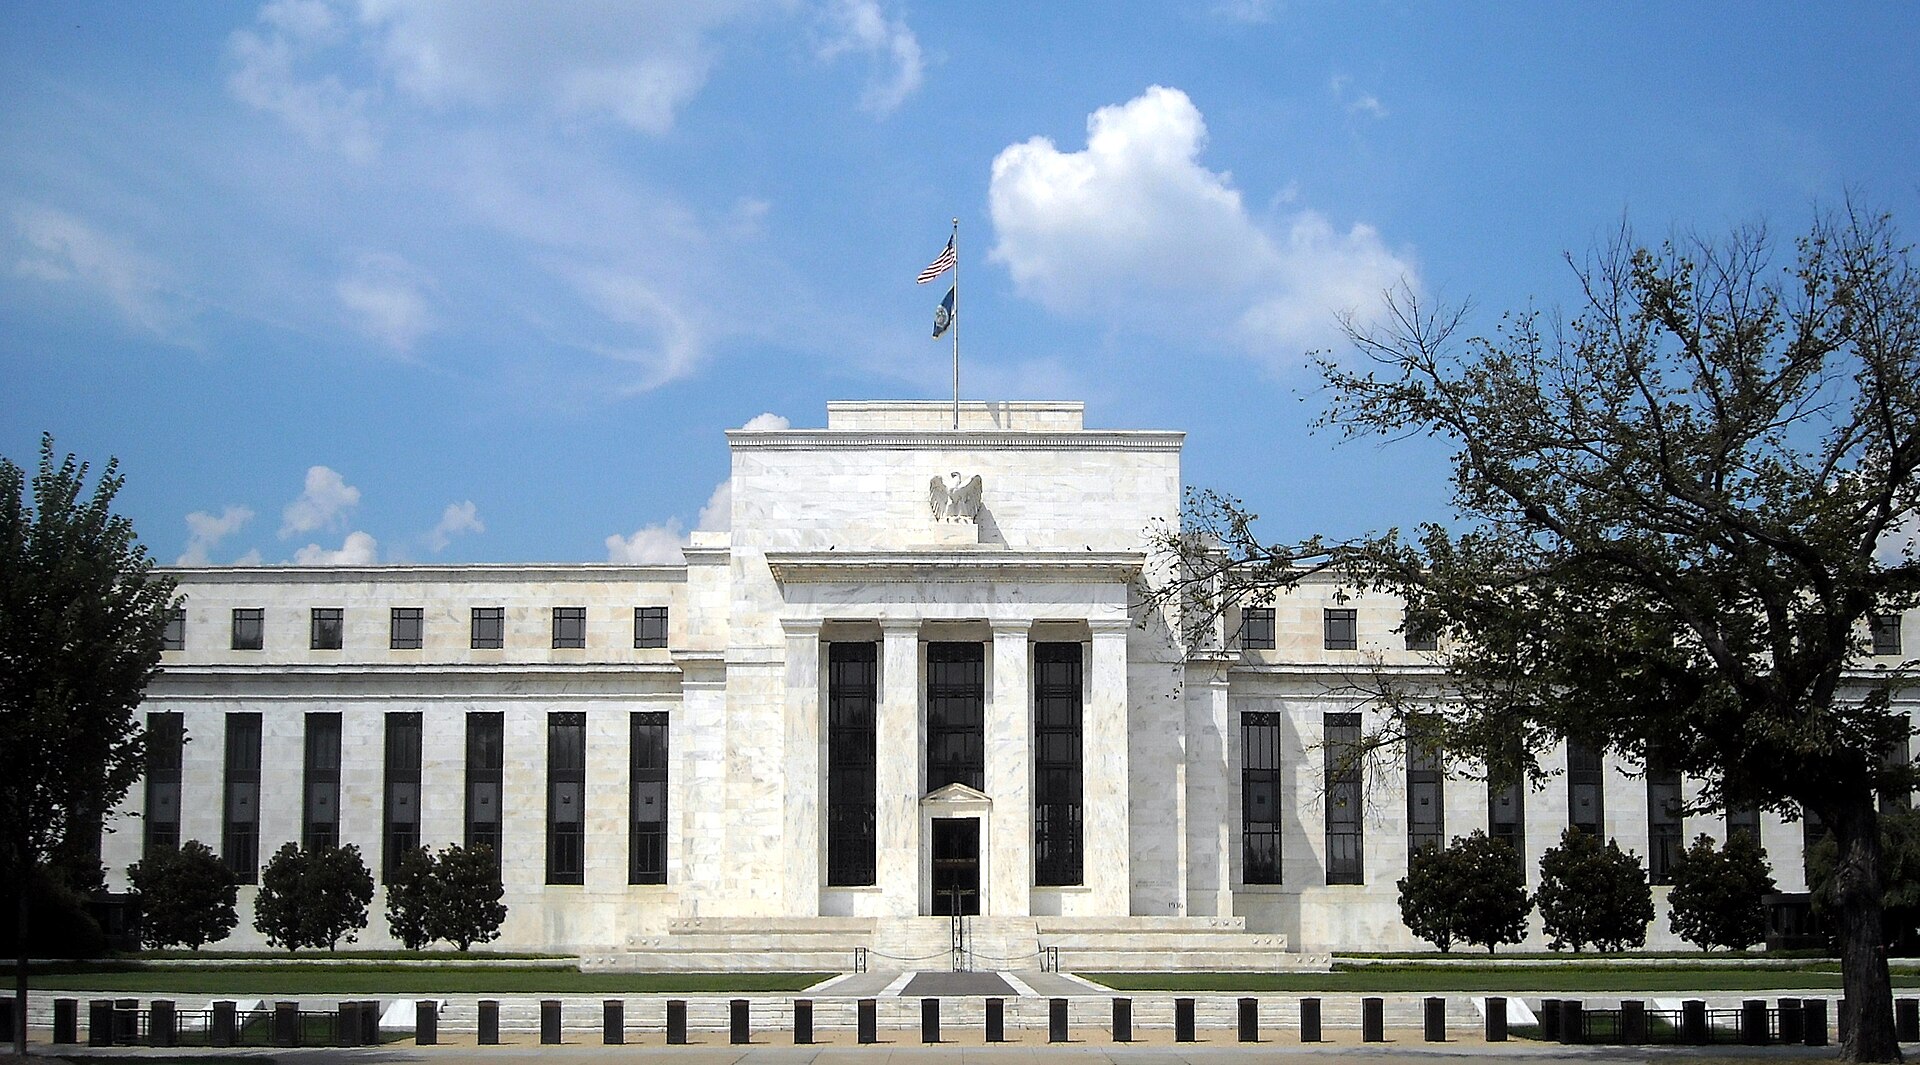
Am 28. August 2026 hielt Kevin Warsh, Vorsitzender der Federal Reserve, die traditionelle Keynote beim jährlichen Symposium der Notenbank in Jackson Hole (Kansas City Fed). Das vollständige vorbereitete Redemanuskript hat die Fed auf ihrer Website veröffentlicht. In seiner Rede zog Warsh eine nüchterne Zwischenbilanz zur Inflationsentwicklung in den USA: Zwar zeigten jüngste Daten „etwas Abkühlung“, doch sie belegten nach seiner Lesart nicht, dass die zugrunde liegenden Inflationsdynamiken sich «meaningfully improved» hätten. Mit Blick auf die geldpolitische Reaktion sagte Warsh: «We must be confident that underlying inflation is moving to our objective, clearly and at sufficient speed. Otherwise, we have work to do.» (Fed‑Redemanuskript).
Die zentrale, in europäischen Medien vielfach zitierte Folgerung — dass Warsh damit die Möglichkeit weiterer Zinserhöhungen in den kommenden Monaten offenlasse — trifft den Tenor der Rede, verlangt aber eine nuancierte Einordnung. Warsh selbst stellte klar, seine Ausführungen seien nicht als konkrete Forward Guidance zu verstehen; es fehlte jeder explizite Zeitplan oder eine klare Zusage für einen bestimmten geldpolitischen Schritt. Internationale Nachrichtenagenturen wie Reuters, AP und US‑Medien fassten die Botschaft ähnlich zusammen und betonten sowohl die Warnung vor anhaltender Inflation als auch die Offenheit für „Arbeit“, sollte die Entwicklung nicht ausreichen (Reuters, AP, Washington Post; Zusammenfassungen etwa bei Axios).
- Kevin Warsh hielt am 28. August 2026 die Keynote beim Jackson‑Hole‑Symposium (Kansas City Fed) in Jackson Hole, Wyoming.
- Das vollständige vorbereitete Redemanuskript der Rede ist auf der Website der Federal Reserve veröffentlicht.
- Warsh sagte, jüngste Daten zeigten zwar etwas Abkühlung, „they do not tell me that underlying trends have meaningfully improved“ und: „We must be confident that underlying inflation is moving to our objective, clearly and at sufficient speed. Otherwise, we have work to do.“
- Warsh nannte keinen konkreten Zeitplan und betonte, seine Äußerungen seien nicht als Forward Guidance zu verstehen.
- US‑ und internationale Medien (Reuters, AP, Washington Post, Axios, ORF) fassten die Rede im Kern ähnlich zusammen, sehen darin aber keine detaillierte Zusage für einen bestimmten geldpolitischen Schritt.
Wirtschaftlicher Kontext: Warum die Worte relevant sind
Die Rede Warshs fand statt vor dem Hintergrund einer US‑Inflation, die nach Fed‑Definition weiterhin über dem symmetrischen 2‑Prozent‑Ziel liegt. In den vergangenen Monaten hatten Verbraucher‑ und Erzeugerpreise in den USA punktuelle Entspannungssignale gezeigt, doch Kernkomponenten — etwa Dienstleistungen ohne Wohnkosten oder Löhne — bleiben für Notenbanker genau zu beobachtende Indikatoren. Warsh nahm diese Differenz ausdrücklich auf: externe Zahlen könnten zwar eine Abkühlung anzeigen, doch für eine auf Dauer sichere Rückkehr zur Zielinflation seien belastbare, breit getragene Signale nötig.
Für die Märkte und die Geldpolitik hat die Formulierung Gewicht: Wenn ein Notenbankchef öffentlich betont, er sehe keine klaren Verbesserungen bei den zugrunde liegenden Trends, erhöht das die Wahrnehmung von „optionalem“ Handlungsbedarf. In der Praxis kann das bedeutet: Die Fed behält sich operationelle Schritte vor — etwa weitere Erhöhungen der Federal‑Funds‑Rate oder längeres Festhalten an einem restriktiven Kurs — sofern die Daten diesen Bedarf untermauern. Zugleich verhindert Warshs Verzicht auf konkrete Forward Guidance ein automatisches Eintakten der Märkte auf eine feste Zinserwartung; das lässt der Fed Flexibilität, erhöht aber auch Unsicherheit für Unternehmen und Investoren.
Markt- und Finanzverkehrsimplikationen
Die unmittelbare finanzielle Reaktion auf Warshs Rede war in den geprüften Quellen eher beschreibend als spektakulär: Agenturen dokumentierten eine erhöhte Aufmerksamkeit, nicht aber einen einheitlichen, dramatischen Ausschlag in den Kursen. Analysten, die Warshs Wortwahl zitierten, wiesen darauf hin, dass solche Reden die kurzfristige Volatilität erhöhen können, wenn sie die Wahrscheinlichkeit zusätzlicher Straffungen in Preispfade übersetzen.
Für die Realwirtschaft sind die Effekte indirekter. Eine anhaltende Aussicht auf höhere Zinsen verteuert Kredite für Haushalte und Unternehmen, dämpft Investitionen in zinssensible Sektoren wie Immobilien und kann den Leistungsdruck auf hoch verschuldete Emittenten erhöhen. Auf europäischer Ebene beobachtet die Europäische Zentralbank (EZB) deshalb jede Signalwirkung aus Washington: Sollten die US‑Renditen nachhaltig steigen, wirkt das global über Wechselkurse, Kapitalflüsse und Benchmark‑Zinssätze. Allerdings ist der Transmissionseffekt nicht mechanisch; europäische Notenbanken wägen nationale Daten, Inflationsdynamiken und politische Mandate eigenständig.
Politischer Rahmen und internationale Dimensionen
Die Jackson‑Hole‑Rede hat auch politische Relevanz. In Washington selbst wird die Fed‑Politik regelmäßig politisch kommentiert: Mehr Straffung kann kurzfristig die Inflation bremsen, aber auch das Wirtschaftswachstum dämpfen und Arbeitslosigkeit beeinflussen. Warsh vermied jegliche politische Stellungnahme, konzentrierte sich auf Dateninterpretation und das Mandat der Preisstabilität. Europäische Regierungen und Zentralbanken verfolgen solche Signale, weil sie über Wechselkurs- und Kapitalbewegungskanäle spürbare Rückkopplungen erzeugen können.
Zugleich bleibt die US‑Zinsentwicklung nicht isoliert. Sollte die Fed tatsächlich nachlegen, erhöht das Druck auf andere Notenbanken, insbesondere wenn die heimische Inflation bereits steigt oder die Währung Abwertungsrisiken aufweist. Für exportorientierte Volkswirtschaften kann ein relativer US‑Zinsanstieg zu einer Aufwertung des Dollars führen, was die Wettbewerbsfähigkeit vorübergehend schwächt. Das ist relevant für deutsche und europäische Unternehmen mit globaler Lieferkette.
Was bekannt ist — und was offen bleibt
Verifiziert sind folgende Punkte: Warsh hat am 28. August 2026 in Jackson Hole gesprochen; das Redemanuskript ist auf der Fed‑Website verfügbar; er bezeichnete die Inflation als weiterhin über dem Ziel und sagte öffentlich, die Daten zeigten keine ausreichende und nachhaltige Verbesserung der zugrunde liegenden Trends. Medienberichterstattung (AP, Reuters, Axios, ORF) fasste diese Kernaussagen übereinstimmend zusammen.
Offen bleibt hingegen der konkrete geldpolitische Pfad: Warsh nannte keine Termine, keinen Zinsbetrag und erklärte ausdrücklich, seine Aussagen seien keine Forward Guidance. Damit entscheidet sich die künftige Entwicklung an den kommenden Daten — Arbeitsmarkt, Konsumausgaben, Kerninflation — und an internen Fed‑Bewertungen. Für Europa bedeutet das: Aufmerksamkeit und Vorbereitung, aber keine automatische Reaktion. Die Fed hat die Tür für mögliche Maßnahmen geöffnet, aber den Schlüssel und den Zeitplan noch nicht ausgegeben.
IO SYNTHESE
ARTIKELANALYSE AUS DREI QUELLEN
Kevin Warsh hielt am 28. August 2026 die Keynote beim Jackson‑Hole‑Symposium (Kansas City Fed) in Jackson Hole, Wyoming.
OPEN EVIDENCE ↗Das vollständige vorbereitete Redemanuskript der Rede ist auf der Website der Federal Reserve veröffentlicht.
OPEN EVIDENCE ↗Warsh sagte, jüngste Daten zeigten zwar etwas Abkühlung, „they do not tell me that underlying trends have meaningfully improved“ und: „We must be confident that underlying inflation is moving to our objective, clearly and at sufficient speed. Otherwise, we have work to do.“
OPEN EVIDENCE ↗✓ QUELLEN UND DOKUMENTE
01 ORF · News ↗02 apnews.com ↗03 axios.com ↗Quellen zuletzt geprüft · 28.08.2026, 18:33Dieser Beitrag wurde von der ZEITUNG.IO Redaktion erstellt und geprüft. Bei neuen gesicherten Informationen wird er aktualisiert.